Kapitalmarktbericht Q2 2026
30. Juni 2026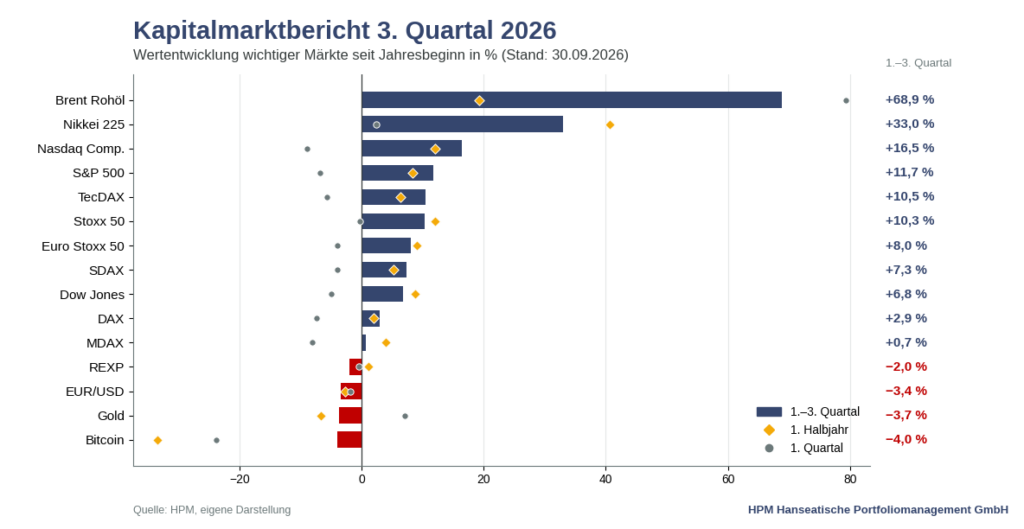
Im Gegenwind: Energieschock, steigende Zinsen und die Tragkraft der KI
Das dritte Quartal 2026 hat gezeigt, dass Widerstandskraft kein Dauerzustand ist, sondern immer wieder neu bewiesen werden muss. Nach der Beruhigung des Frühsommers holte der Konflikt am Golf die Märkte ab Ende August wieder ein: Die im Juni vereinbarte, auf 60 Tage befristete Absichtserklärung zwischen den USA und Iran lief aus, die Kampfhandlungen rund um die Straße von Hormus flammten erneut auf, und der Ölpreis schloss das Quartal wieder deutlich über der Marke von 100 US-Dollar je Barrel. Zugleich erhöhten EZB und Fed im September ihre Leitzinsen, und die Renditen langlaufender Staatsanleihen stiegen auf die höchsten Niveaus seit 15 Jahren und mehr. Dass die großen Aktienindizes nach drei Quartalen dennoch überwiegend im Plus notieren, verdanken sie vor allem der ungebrochenen Dynamik rund um die Künstliche Intelligenz. Die OECD hat ihren Zwischenbericht vom September treffend mit „Weathering Successive Shocks“ überschrieben – die Weltwirtschaft steht im Wind aufeinanderfolgender Schocks, sie biegt sich, aber sie bricht nicht.
Hintergrund: Vom brüchigen Waffenstillstand zur erneuten Eskalation
Nach dem Waffenstillstand vom April und einer im Juni unterzeichneten, auf 60 Tage befristeten Absichtserklärung zwischen Washington und Teheran beruhigte sich die Lage im Sommer zunächst: Förderung und Exporte der Golfstaaten zogen wieder an, die Energiepreise gaben im Juni und Juli nach. Der Streit um die Kontrolle der Straße von Hormus blieb jedoch ungelöst. Nach dem Auslaufen der Vereinbarung im August kam es ab Monatsende erneut zu direkten Angriffen zwischen den USA und Iran; Tanker wurden beschossen, und Teheran kündigte eine Sperrzone jenseits der Meerenge an. Anfang September passierten im Zehn-Tages-Durchschnitt nur noch rund zehn Frachtschiffe täglich die Meerenge – vor dem Krieg waren es rund 120. Belastet ist auch die Ausweichroute über das Rote Meer, seit die Huthi-Miliz im Juli eine Seeblockade gegen Saudi-Arabien erklärt hat. Erst kurz vor Quartalsende keimte neue Hoffnung auf: Iran bot nach Medienberichten an, die Meerenge binnen sieben Tagen wieder zu öffnen, sofern die USA ihre Blockade iranischer Häfen aufheben. Washington lehnte das Angebot jedoch ab, die indirekten Gespräche sind seither ins Stocken geraten. Immerhin haben sich die Rohölexporte aus der Golfregion im September deutlich erholt – nach Medienberichten auf über 80% des Vorkriegsniveaus –, auch weil Saudi-Arabien seine Ost-West-Pipeline, die die Meerenge umgeht, teilweise wieder in Betrieb genommen hat. Lieferungen von Raffinerieprodukten bleiben dagegen eingeschränkt.
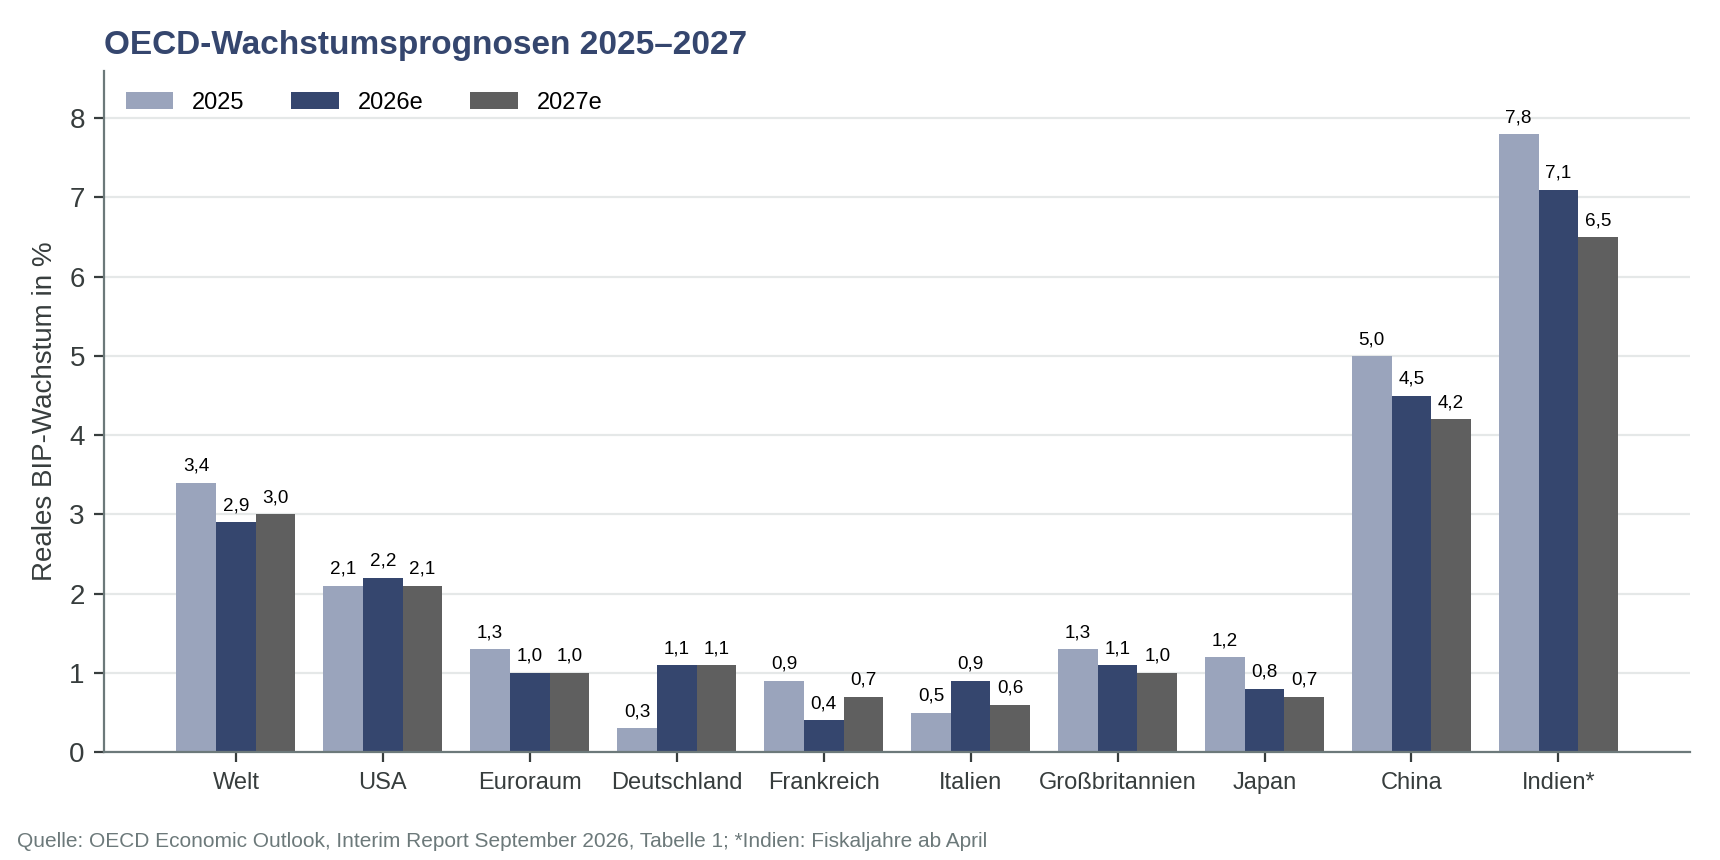
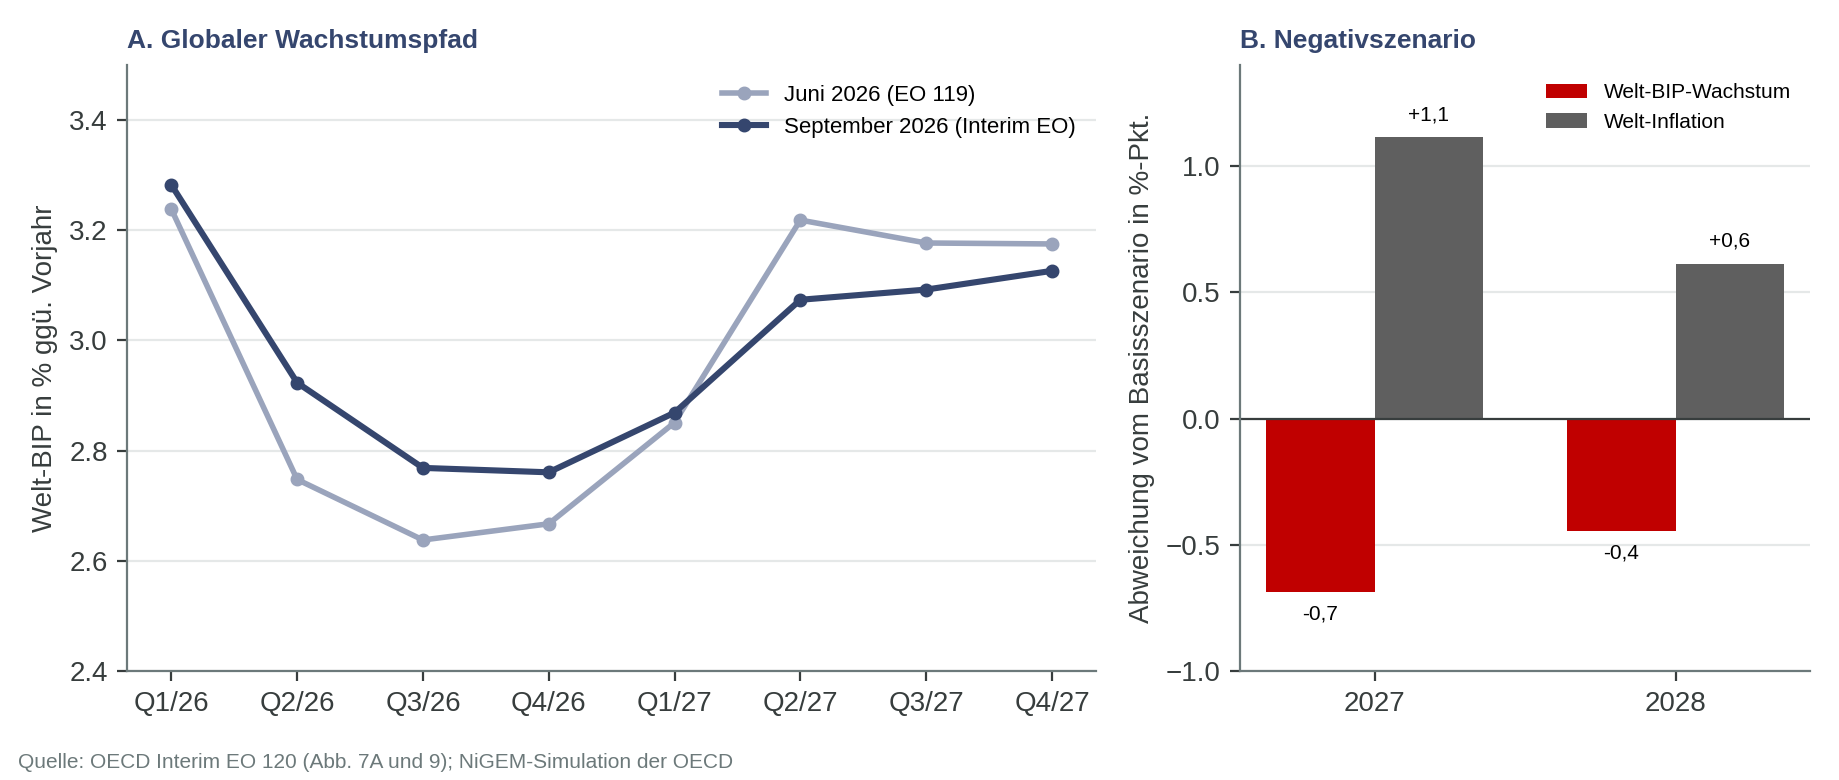
Die OECD zeichnet in ihrem Interim-Bericht vom September gleichwohl ein Bild erstaunlicher Robustheit. Das Weltwachstum verlangsamte sich im ersten Halbjahr 2026 zwar auf annualisiert 2,6% (nach 3,6% im zweiten Halbjahr 2025), doch hohe Lagerbestände, zusätzliches Angebot außerhalb des Golfs, staatliche Entlastungsmaßnahmen und die anhaltend starke KI-Konjunktur federten den Schock ab. Für 2026 erwartet die OECD nun ein Weltwachstum von 2,9% und für 2027 von 3,0% – das entspricht weitgehend dem Szenario einer „zeitlich begrenzten Störung“ aus dem Juni. Allerdings erweist sich der Rohstoffpreisschock als hartnäckiger als unterstellt: Die Projektionen beruhen auf Terminmarktpreisen, die für das vierte Quartal 2026 einen Brent-Durchschnitt von 105 US-Dollar je Barrel und einen europäischen Gaspreis (TTF) von 82 Euro je Megawattstunde implizieren. Erst 2027 sollen die Preise auf durchschnittlich 85 US-Dollar bzw. 60 Euro nachgeben.
Aktienmärkte: KI trägt, Zinsen und Öl bremsen
Deutschland und Europa
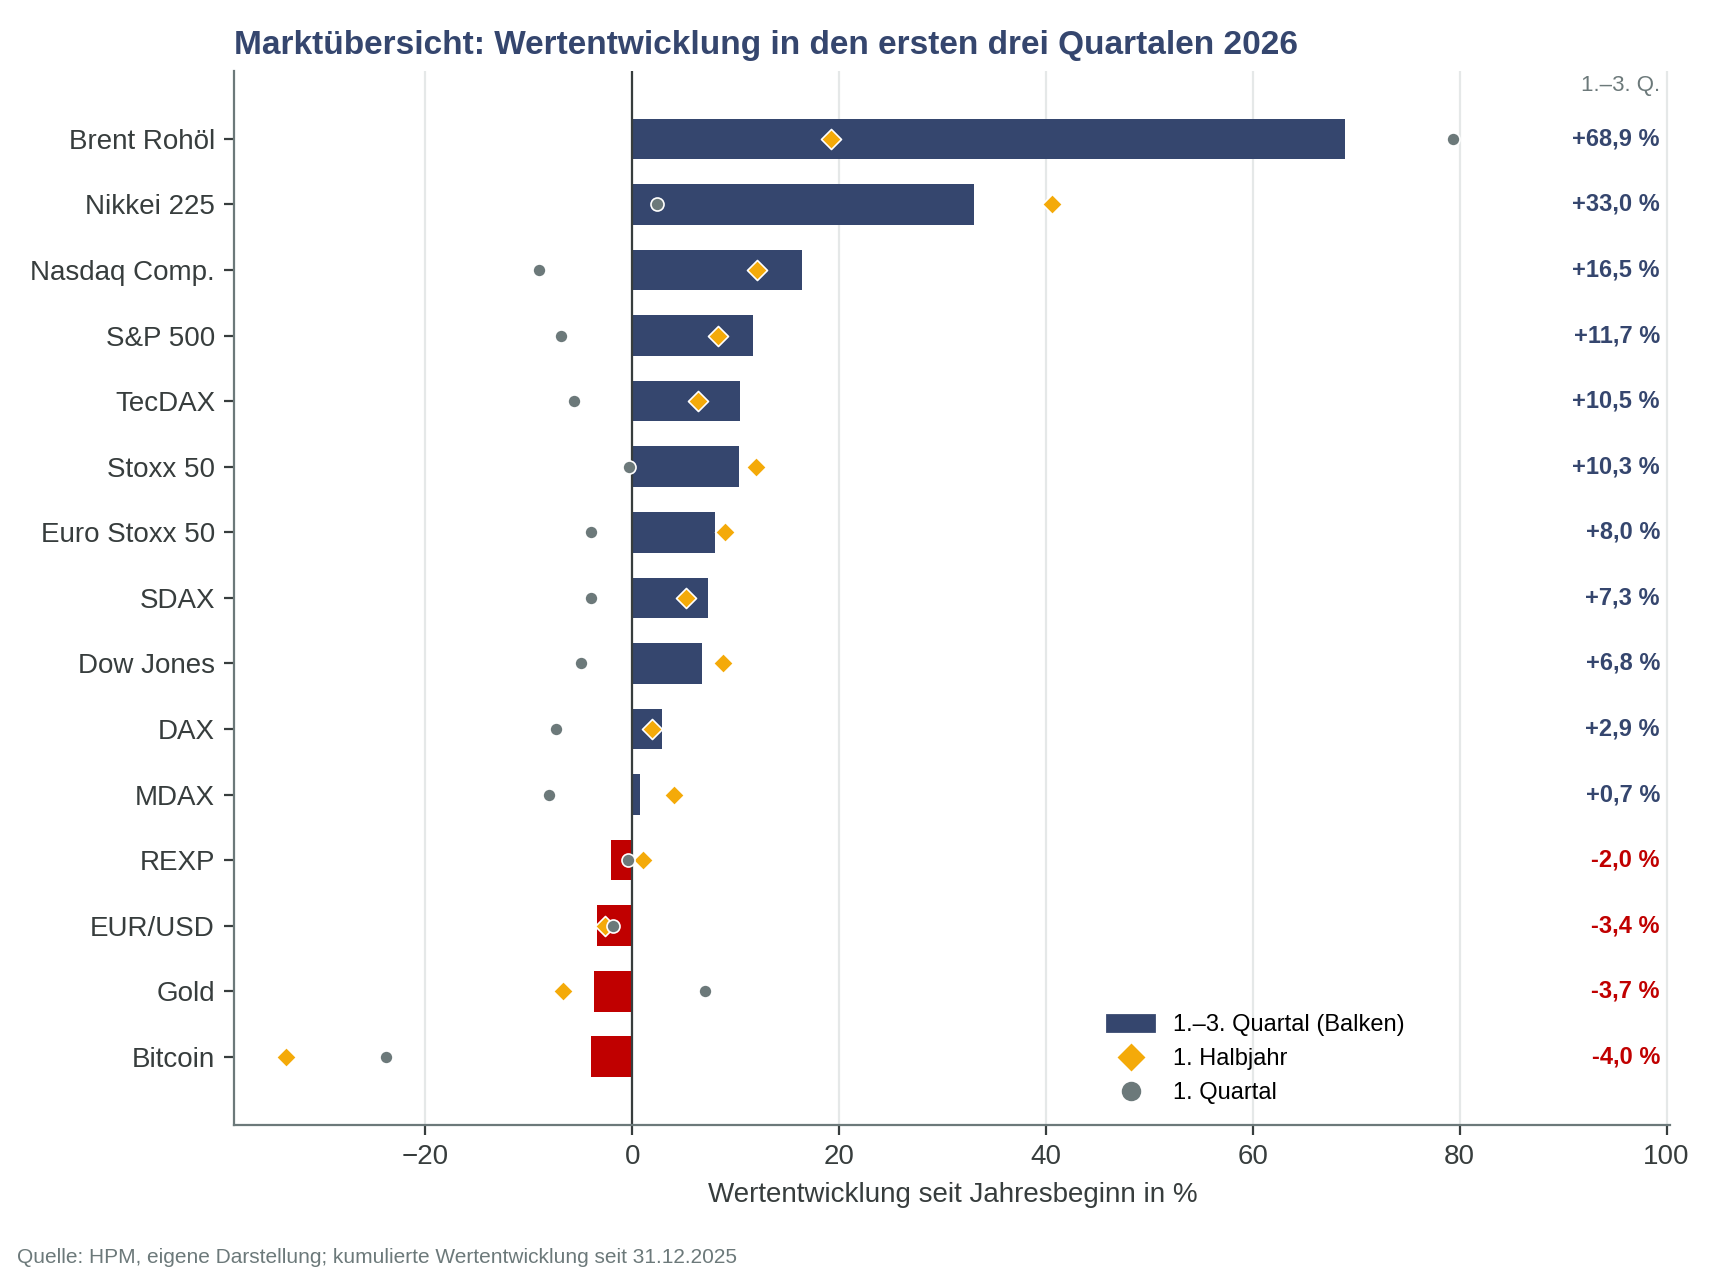
Der deutsche Aktienmarkt setzte seine Erholung im dritten Quartal nur noch verhalten fort. Der DAX legte im Quartal um 0,9% zu und liegt nach drei Quartalen mit +2,9% im Plus. Uneinheitlich zeigte sich die zweite Reihe: Während der MDAX im Quartal 3,2% abgab (seit Jahresbeginn +0,7%), gewann der SDAX 2,0% (+7,3%). Stärkster deutscher Index war der technologielastige TecDAX mit einem Quartalsplus von 3,9% (seit Jahresbeginn +10,5%). Die europäischen Standardwerte gaben leicht nach: Der Euro Stoxx 50 verlor im Quartal 0,9% (seit Jahresbeginn +8,0%), der Stoxx 50 1,5% (+10,3%). Belastend wirkten die erneut steigenden Energiepreise, die Zinserhöhung der EZB und der kräftige Renditeanstieg am Rentenmarkt. Hinzu kommen branchenspezifische Probleme, etwa in der Automobilindustrie: Volkswagen hat seit Jahresbeginn rund 30% an Börsenwert verloren und angekündigt, die Produktion an vier deutschen Standorten zwischen 2031 und 2034 einzustellen. Positiv überraschten zuletzt die Stimmungsindikatoren: Der Einkaufsmanagerindex für die Eurozone stieg im September auf 53,1 Punkte und damit auf den höchsten Stand seit April 2023, der deutsche Wert erreichte sogar 53,8 Punkte.
USA
In den USA setzte sich die zweigeteilte Entwicklung fort. Getragen von den KI-Schwergewichten stieg der Nasdaq Composite im dritten Quartal um 3,9% und liegt seit Jahresbeginn mit +16,5% im Plus; der S&P 500 gewann 3,1% (seit Jahresbeginn +11,7%). Der stärker zyklisch und substanzorientiert zusammengesetzte Dow Jones gab dagegen leicht nach (−1,9%; seit Jahresbeginn +6,8%). Die Gewinndynamik der Technologiekonzerne bleibt beeindruckend, doch der Markt wird wählerischer: Anleger honorieren steigende KI-Investitionen nicht mehr pauschal, sondern verlangen Belege dafür, dass sich die gewaltigen Ausgaben in Umsatz und Ertrag niederschlagen. Die OECD weist darauf hin, dass die Gewinne KI-naher Unternehmen in den kommenden Jahren sehr kräftig wachsen müssen, um die Erwartungen der Investoren zu erfüllen, und dass die Bewertungen – insbesondere im Technologiesektor – gestreckt sind. Die US-Wirtschaft wächst laut OECD 2026 um 2,2% und 2027 um 2,1%; die starke KI-Investitionstätigkeit gleicht dabei einen nachlassenden privaten Konsum weitgehend aus.
Asien
Japan gab nach dem außergewöhnlichen ersten Halbjahr einen Teil seiner Gewinne wieder ab: Der Nikkei 225 verlor im dritten Quartal 5,4%, bleibt mit +33,0% seit Jahresbeginn aber der mit Abstand stärkste der hier betrachteten Aktienmärkte. Belastend wirkten die fortschreitende geldpolitische Normalisierung – die OECD-Daten weisen für die Bank of Japan im dritten Quartal einen Leitzins von 1,25% aus –, Renditen zehnjähriger japanischer Staatsanleihen von über 3% sowie ein festerer Yen, der Anfang September ein Sechsmonatshoch erreichte. In Korea kam es nach dem KI-getriebenen Boom der Chipwerte ebenfalls zu einer spürbaren Kurskorrektur. Realwirtschaftlich profitieren die großen Halbleiter- und Technologieproduzenten der Region jedoch weiter vom KI-Investitionszyklus: Die OECD hebt ihre Wachstumsprognose für Korea für 2026 um 1,1 Prozentpunkte auf 3,7% an. Für China erwartet sie unverändert 4,5% (2026) und 4,2% (2027); steigende Inflation und die staatlichen Maßnahmen gegen Überkapazitäten dämpfen dort Konsum und Investitionen.
Zinsmärkte: Die Notenbanken ziehen die Zügel an
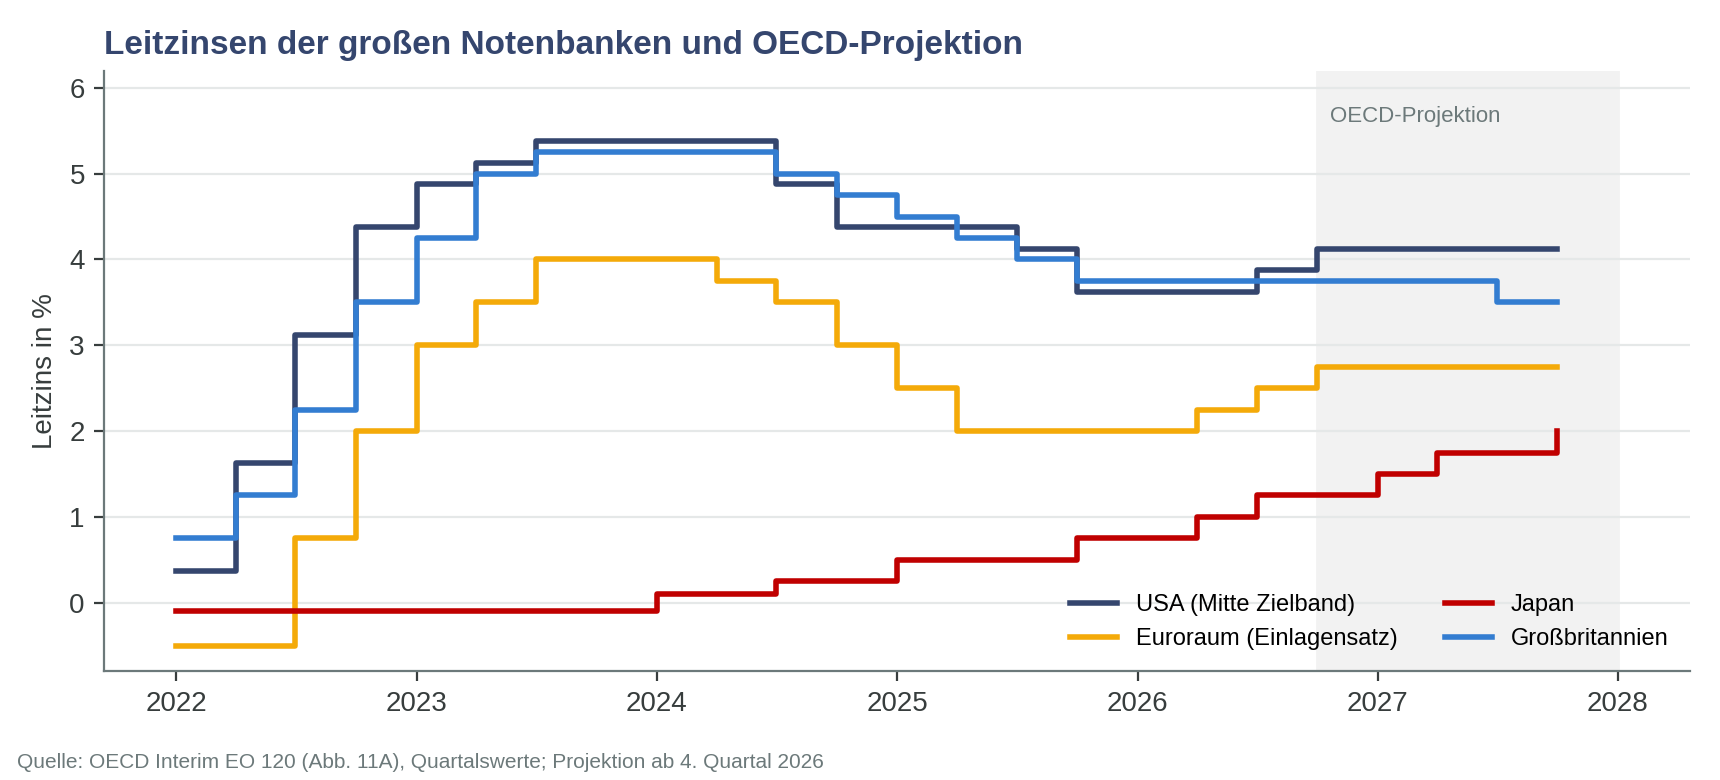
Im dritten Quartal haben die beiden großen westlichen Notenbanken ihre Kehrtwende fortgesetzt bzw. vollzogen. Die EZB hielt die Leitzinsen im Juli zunächst konstant, erhöhte sie am 10. September jedoch erneut um 25 Basispunkte; der Einlagensatz liegt seit dem 16. September bei 2,50%. Die Notenbank begründete den Schritt mit dem durch den Nahostkonflikt ausgelösten Inflationsdruck – die Teuerung im Euroraum stieg im August auf 3,3% – und erwartet, dass die Inflation für längere Zeit deutlich über dem Ziel bleibt. Ihre neuen Stabsprojektionen sehen eine Inflation von 3,0% (2026), 2,5% (2027) und 2,1% (2028) bei einem Wachstum von 0,9%, 1,4% und 1,5%. In den USA vollzog die Federal Reserve unter ihrem Vorsitzenden Kevin Warsh am 16. September einstimmig die erste Zinserhöhung seit Juli 2023: Das Zielband liegt nun bei 3,75–4,00%. Warsh ließ weitere Schritte ausdrücklich offen; die aktualisierten Projektionen der Fed halten eine weitere Anhebung noch in diesem Jahr für möglich. Die OECD rechnet im vierten Quartal mit einem weiteren Schritt auf 4,00–4,25% sowie mit weiteren moderaten Anhebungen im Euroraum. Nach ihren Daten hat rund ein Drittel der Notenbanken weltweit die Zinsen seit März erhöht.
Am Rentenmarkt setzte sich der Renditeanstieg mit Wucht fort. Die OECD stellt fest, dass die Renditen langlaufender Staatsanleihen in den meisten großen Industrieländern die höchsten Niveaus seit 15 Jahren oder mehr erreicht haben – getrieben von wachsenden Sorgen um die langfristige Tragfähigkeit der Staatsfinanzen und von der massiven Emission langlaufender Anleihen durch KI-Konzerne. Zehnjährige Bundesanleihen rentierten zum Quartalsende bei rund 3,6% (Ende Juni: nahe 2,9%); in der letzten Septemberwoche erreichten sie mit 3,65% den höchsten Stand seit Mitte 2009. Französische Staatsanleihen gleicher Laufzeit verteuerten sich im Quartal um 115 Basispunkte auf 4,8% – die schwächste Quartalsentwicklung seit 1999 –, der Renditeabstand zu Bundesanleihen weitete sich auf rund 120 Basispunkte aus. In den USA stieg die Rendite zehnjähriger Treasuries im Quartal um 85 Basispunkte auf 5,29% und übertraf zeitweise den Höchststand von 2007 – ein Niveau, das zuletzt 2002 erreicht wurde. Der Morningstar US Core Bond Index verlor im Quartal 3,4% und verzeichnete damit sein schwächstes Quartal seit 2022. Die transatlantische Zinsdifferenz weitete sich auf rund 170 Basispunkte aus und stützte den US-Dollar: Der Euro gab im Quartal 0,7% nach (seit Jahresbeginn −3,4%). Für Rentenanleger war das Quartal schmerzhaft: Der REXP verlor 3,0% und liegt seit Jahresbeginn mit −2,0% im Minus, der reine Kursindex REX sogar mit −4,0%.
Gold konnte im dritten Quartal wieder zulegen: Mit einem Quartalsplus von 3,2% machte das Edelmetall einen Teil der Verluste des zweiten Quartals wett, liegt seit Jahresbeginn aber weiterhin im Minus (−3,7%). Gegenwind kommt vom deutlich gestiegenen Realzins: Die Rendite inflationsgeschützter zehnjähriger US-Staatsanleihen kletterte allein im September von 2,43% auf 2,93%. Der Bitcoin erholte sich im Quartal kräftig um 44,3%, liegt seit Jahresbeginn aber weiterhin im Minus (−4,0%) – ein Beleg für die extreme Schwankungsbreite dieser Anlageklasse.
Rohstoffmärkte & Lieferketten: Der Ölpreis ist zurück
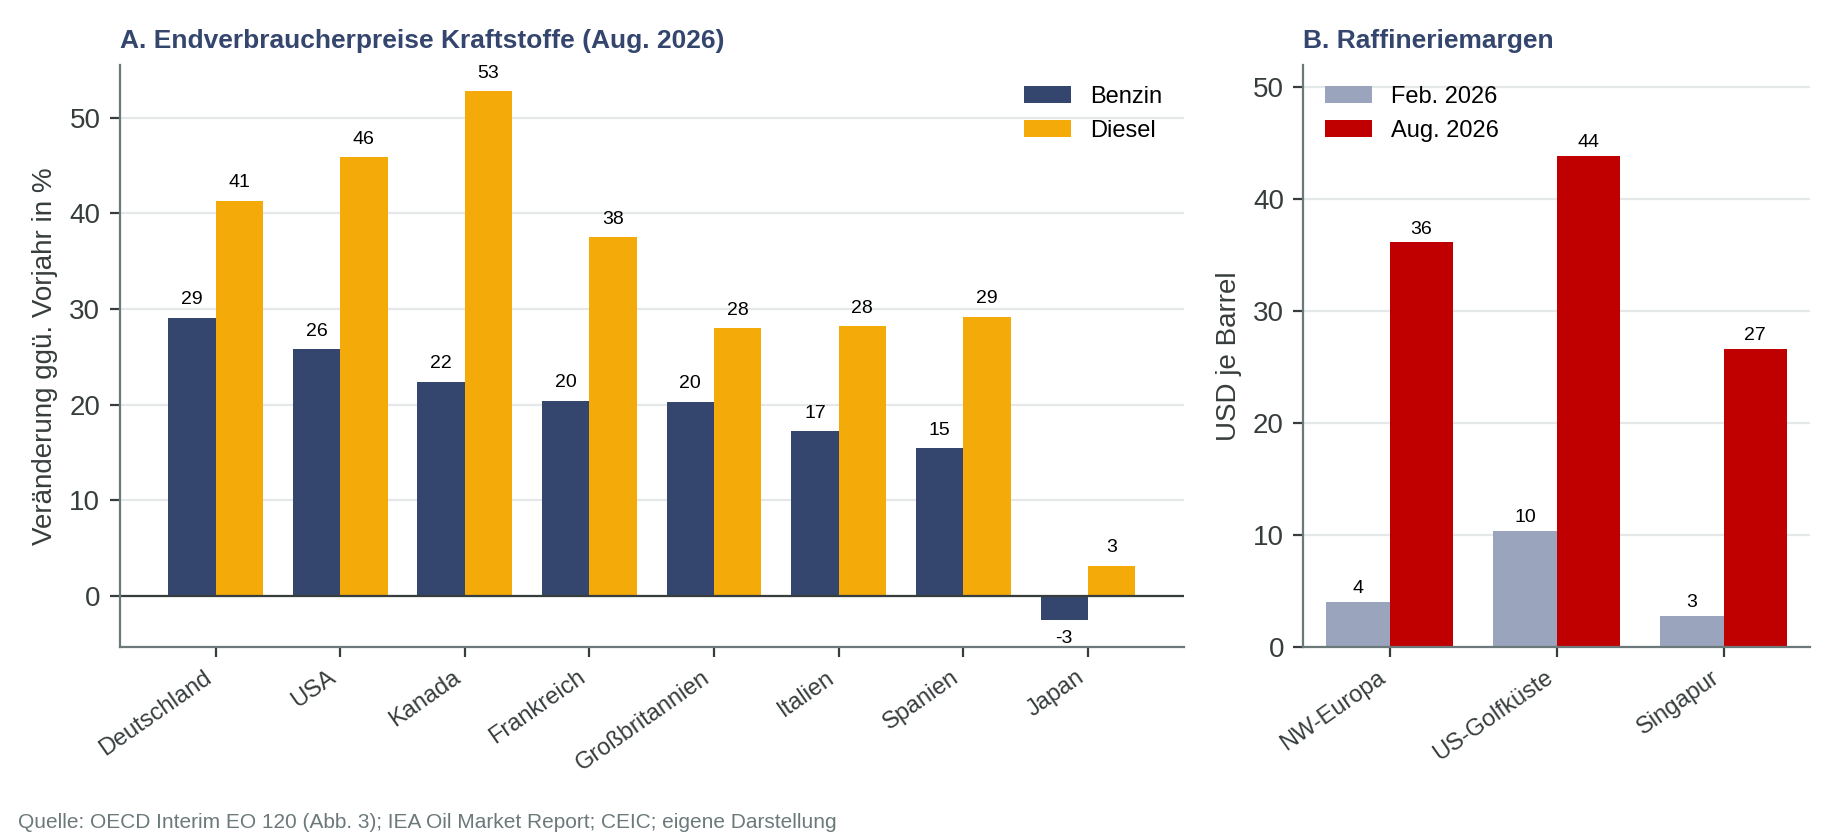
Nach der Entspannung im Juni und Juli zog der Ölpreis im dritten Quartal wieder kräftig an. Brent Crude verteuerte sich im Quartal um 41,7% und liegt seit Jahresbeginn mit +68,9% im Plus. Allein im September stieg die Nordseesorte um rund 14% und schloss das Quartal bei 103,53 US-Dollar je Barrel; das bisherige Jahreshoch lag am 4. Mai bei 114 US-Dollar. Die Einschätzungen für die kommenden Monate gehen weit auseinander: Goldman Sachs erwartet angesichts der wieder anziehenden Golf-Exporte bis Jahresende eine Beruhigung auf rund 85 US-Dollar, die Deutsche Bank verweist dagegen darauf, dass der Markt angesichts der Skepsis gegenüber einer baldigen Öffnung der Meerenge hohe Preise bis ins kommende Jahr einpreist. Die OECD verweist auf die schrumpfenden Puffer: Die beobachteten Öllagerbestände lagen im August nach Schätzungen der IEA rund 507 Millionen Barrel (gut 6%) unter dem Niveau vom Februar, die strategische Ölreserve der USA ist auf den tiefsten Stand seit 1982 gefallen, und in den europäischen OECD-Ländern sind die Industriebestände an Heizöl um mehr als 20% gesunken. Besonders ausgeprägt ist der Anstieg der Raffineriemargen: In Nordwesteuropa stiegen sie von rund 4 US-Dollar je Barrel im Februar auf 36 US-Dollar im August, an der US-Golfküste von rund 10 auf 44 US-Dollar (Abb. 4B). Für die Verbraucher heißt das: Kraftstoffe verteuern sich deutlich stärker als Rohöl.
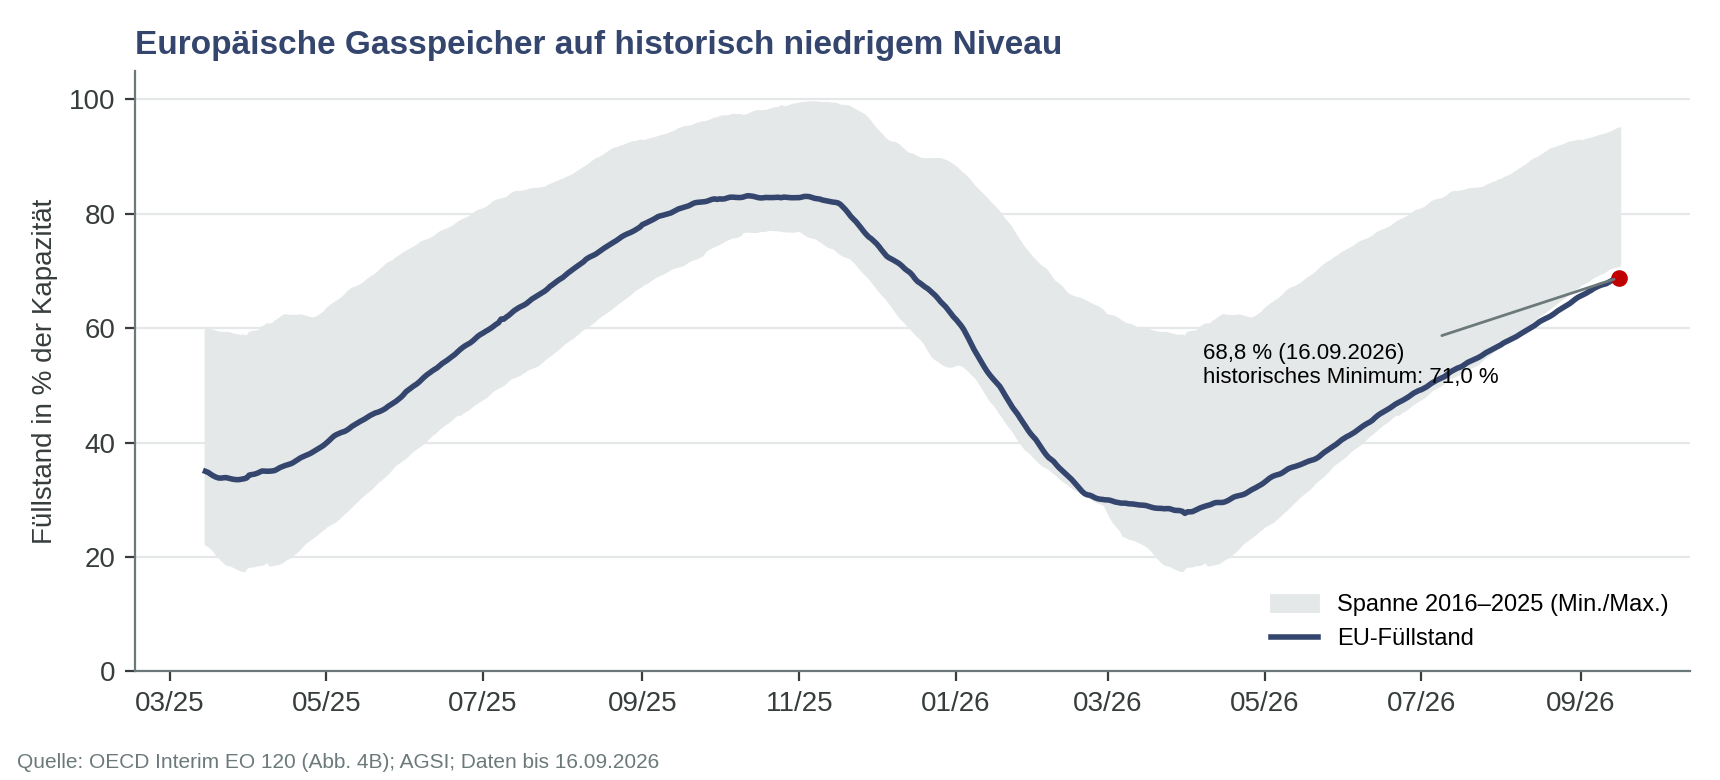
Mindestens ebenso heikel ist die Lage am Gasmarkt. Die Gaspreise in Europa und Asien sind im Zuge sommerlicher Hitzewellen und niedriger Lagerbestände besonders stark gestiegen; der niederländische TTF-Terminkontrakt notierte Anfang September bei rund 71 Euro je Megawattstunde. Die europäischen Gasspeicher waren Mitte September zu lediglich 68,8% gefüllt – der niedrigste Stand zu dieser Jahreszeit seit mehr als 15 Jahren und unterhalb der Spanne der vergangenen zehn Jahre (Abb. 5). Der von der OECD unterstellte Gaspreispfad liegt rund 60% über der Annahme vom Juni und sogar oberhalb des damaligen Negativszenarios. Für Deutschland mit seiner gasintensiven Industrie ist dies vor Beginn der Heizperiode ein ernstzunehmendes Risiko.
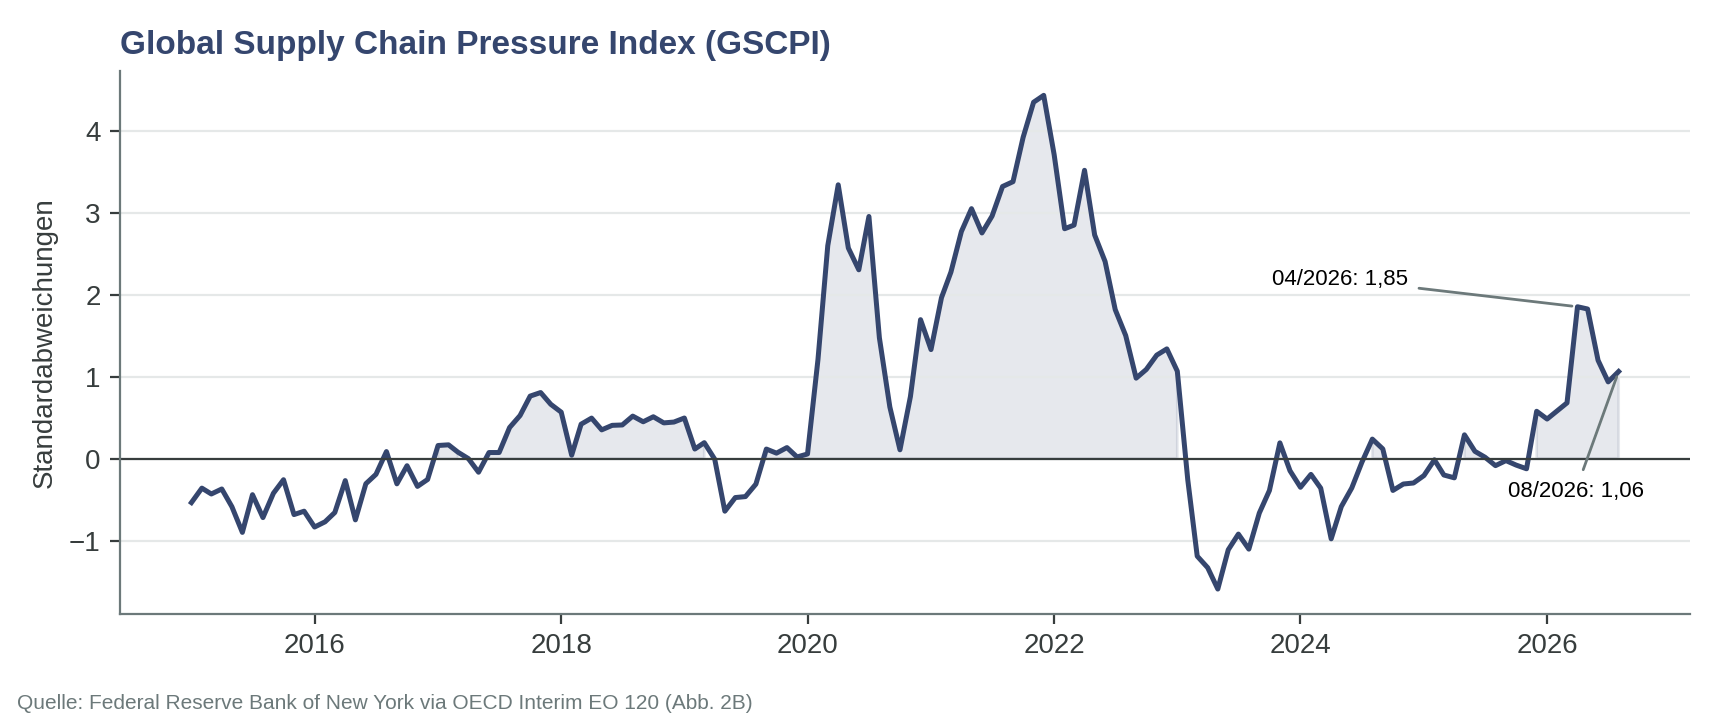
Uneinheitlich entwickelten sich die übrigen Rohstoffe, bei denen die Golfstaaten wichtige Produzenten sind: Schwefel und petrochemische Vorprodukte bleiben deutlich teurer als vor dem Konflikt, während sich einige Düngemittelpreise wie Harnstoff – auch dank gelockerter chinesischer Exportquoten – wieder auf Vorkriegsniveau normalisiert haben. Kräftig angezogen haben dagegen die Preise für Mais und Weizen, bedingt durch wetterbedingte Ernteunsicherheiten und anhaltende Lieferstörungen aus der Schwarzmeerregion. Der Global Supply Chain Pressure Index der Federal Reserve Bank of New York hat sich nach seinem Spitzenwert im April von 1,85 Standardabweichungen (revidierter Wert) auf 1,06 im August zurückgebildet (Abb. 6). Der Lieferkettendruck bleibt damit überdurchschnittlich, doch die Handelsströme haben sich angepasst: Der globale Warenhandel hat sich – vor allem getragen von KI-bezogenen Gütern – erholt, während der Verkehr durch die Straße von Hormus zwar wieder zunimmt, bei Raffinerieprodukten aber deutlich eingeschränkt bleibt.
Sonderthema: Der Iran-Konflikt, der Ölpreis und die westlichen Volkswirtschaften
Deutschland: robuster als befürchtet – aber mit hartnäckiger Inflation
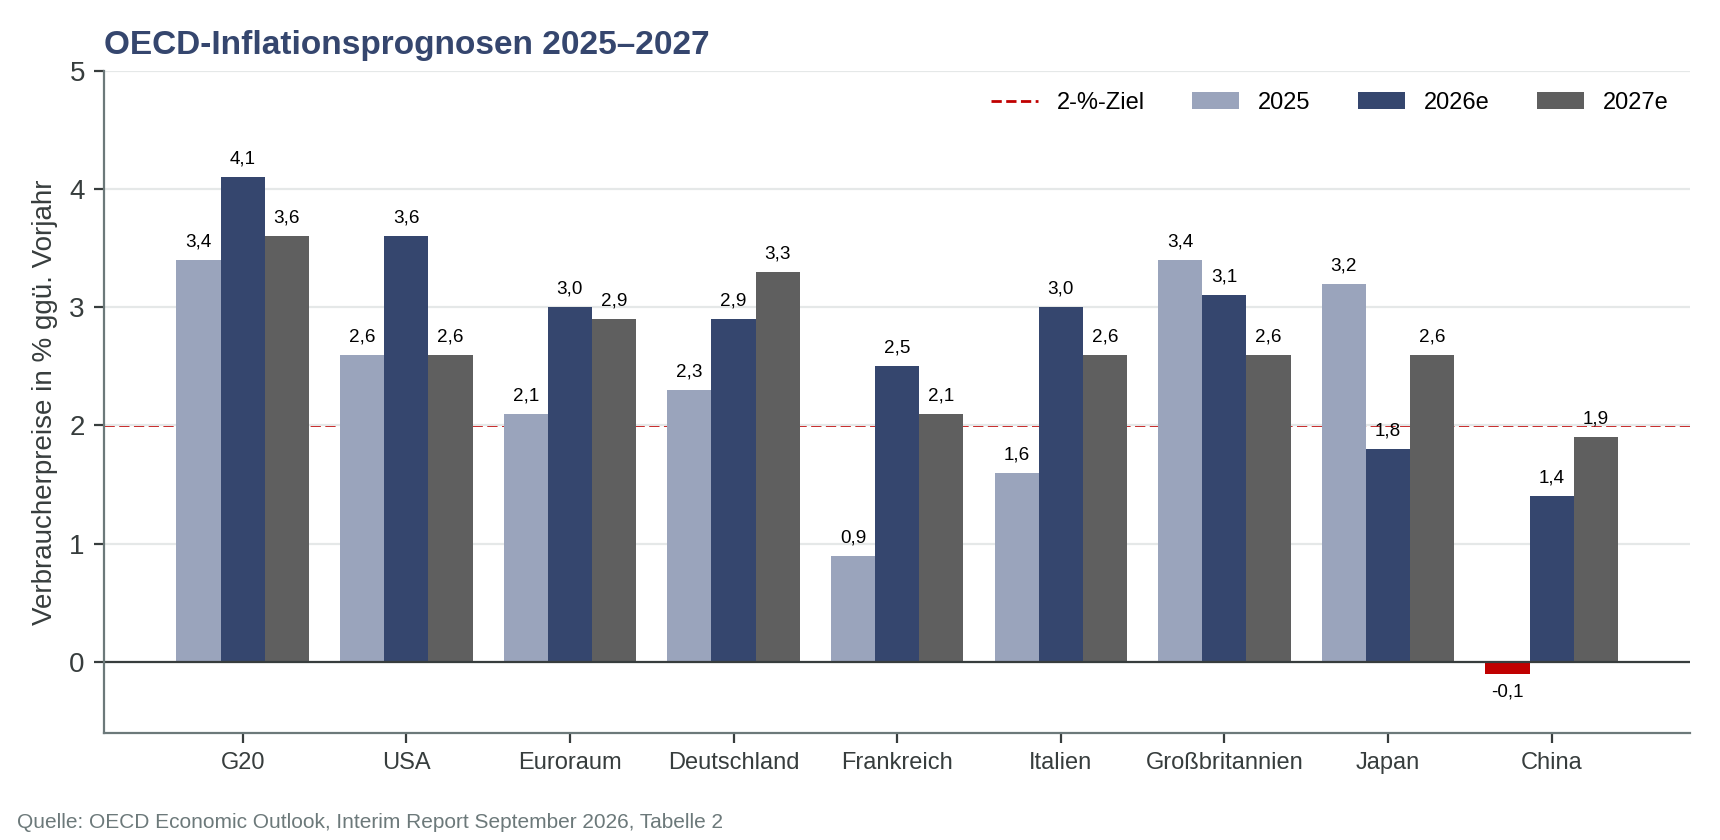
Für Deutschland wirkt der Konflikt über drei Kanäle: Energiepreise, Inflation und Finanzierungskosten. Zunächst die gute Nachricht: Die deutsche Wirtschaft hat sich robuster gezeigt als befürchtet. Nach ersten Berechnungen des Statistischen Bundesamtes wuchs das BIP im ersten Quartal um 0,4% und im zweiten Quartal um 0,2% gegenüber dem Vorquartal; laut OECD stützte vor allem eine Erholung der Exporte. Die OECD hebt ihre Wachstumsprognose für 2026 daher um 0,4 Prozentpunkte auf 1,1% an und erwartet auch für 2027 ein Plus von 1,1%. Die schlechte Nachricht: Der Preisauftrieb setzt sich fest. Die Inflationsrate stieg im August auf 2,9% (Juli: 2,8%); im September erreichte die harmonisierte Rate mit 3,3% den höchsten Stand seit rund zweidreiviertel Jahren. Die Großhandelspreise lagen im August um 6,8% über dem Vorjahr, Mineralölerzeugnisse im Großhandel sogar um 36%. An der Zapfsäule kostete Benzin im August rund 29% und Diesel sogar gut 41% mehr als ein Jahr zuvor. Die OECD erwartet für Deutschland 2026 eine Inflation von 2,9% und für 2027 – entgegen dem globalen Trend – einen weiteren Anstieg auf 3,3%; die Kerninflation soll von 2,5% auf 2,9% zunehmen. Unter den großen Volkswirtschaften des Euroraums hätte Deutschland damit 2027 nach Spanien die zweithöchste Teuerungsrate.
Besonders exponiert bleiben die energieintensiven Branchen – Chemie, Stahl, Grundstoffe – sowie die Automobilindustrie, deren Schwäche maßgeblich dazu beitrug, dass die Industrieproduktion im Juli um 1,1% gegenüber dem Vormonat sank. Hinzu kommt ein Zinseffekt, der oft unterschätzt wird: Der Anstieg der Bundrenditen um rund 0,7 Prozentpunkte im Quartal verteuert die Finanzierung ausgerechnet in dem Moment, in dem die Bundesregierung ihre Investitionsoffensive in Infrastruktur und Verteidigung hochfährt. Die fiskalischen Impulse bleiben dennoch die wichtigste Stütze der Konjunktur – ebenso wie die im internationalen Vergleich moderate Staatsverschuldung. Entscheidend für den Winter wird sein, ob die niedrigen Gasspeicherstände durch ausreichende Flüssiggaszuflüsse ausgeglichen werden können.
Der Ölpreisschock in den westlichen Volkswirtschaften
Der Ölpreisschock trifft die westlichen Volkswirtschaften unterschiedlich hart (Abb. 4A). In den USA stiegen die Benzinpreise im Jahresvergleich um rund 26% und die Dieselpreise um 46%; der Durchschnittspreis für Normalbenzin erreichte zum Labor-Day-Wochenende mit 4,14 US-Dollar je Gallone einen Rekord für dieses Datum; zum Quartalsende lag er bei rund 4,43 US-Dollar (Vorjahr: rund 3,15 US-Dollar), Diesel kostete über 6,40 US-Dollar. Anders als Europa sind die USA jedoch Nettoexporteur von Energie, sodass höhere Ölpreise dort zugleich die Förderindustrie und den US-Dollar stützen. Die OECD erwartet für die USA eine Inflation von 3,6% in 2026, die 2027 auf 2,6% zurückgehen soll. Im Euroraum bleibt die Teuerung mit 3,0% (2026) und 2,9% (2027) hartnäckiger, auch wegen des steilen Anstiegs der Gaspreise; das Wachstum verharrt bei jeweils 1,0%. Frankreich (0,4%) und Kanada (0,9%) zählen 2026 zu den wachstumsschwächsten großen Industrieländern – Kanada zusätzlich belastet durch US-Zölle von bis zu 50% auf ausgewählte Güter. Großbritannien profitiert von neuen staatlichen Stützungsmaßnahmen und dürfte 2026 um 1,1% wachsen. Japan ist als großer Energieimporteur zwar von höheren Importkosten betroffen, verzeichnete aber als einziges der dargestellten Länder rückläufige Benzinpreise. Über alle Länder hinweg gilt: Nur rund die Hälfte der aktuell wirksamen staatlichen Energie-Entlastungsmaßnahmen ist zielgerichtet. Die OECD mahnt, Hilfen auf bedürftige Haushalte und solide kleine und mittlere Unternehmen zu konzentrieren und mit klaren Auslaufmechanismen zu versehen.
Ausblick auf das vierte Quartal 2026
Der Blick auf das Schlussquartal wird von zwei Variablen bestimmt: dem Verlauf des Konflikts am Golf und der Verfassung der Rentenmärkte. Im OECD-Basisszenario erreichen Öl- und Gaspreise im vierten Quartal ihren Höhepunkt; die Weltkonjunktur steht bis Anfang 2027 unter Gegenwind, weil Kaufkraftverluste und höhere Leitzinsen die Nachfrage dämpfen und Lagerbestände sowie Ersparnispolster der Haushalte zunehmend aufgezehrt werden. Die Ablehnung des iranischen Angebots durch Washington dämpft kurzfristige Hoffnungen auf eine Einigung; die wieder anziehenden Rohölexporte vom Golf zeigen aber, dass sich die Versorgungslage auch ohne Abkommen allmählich verbessern kann. Für die EZB-Sitzung am 29. Oktober preisten die Märkte zum Quartalsende eine weitere Zinserhöhung nur mit einer Wahrscheinlichkeit von rund 28% ein. Eine umfassende und glaubwürdige Beilegung des Konflikts wäre nach Einschätzung der OECD das wichtigste Aufwärtsrisiko: Bereits um 10% niedrigere Öl- und Gaspreise ab dem vierten Quartal würden das Weltwachstum 2027 um 0,1 Prozentpunkte erhöhen und die Inflation um 0,3 Prozentpunkte senken.
Die Abwärtsrisiken überwiegen allerdings. Die OECD hat ein Negativszenario simuliert, in dem Öl- und Gaspreise bis Ende 2027 auf dem aktuellen Niveau verharren (2027 rund 24% bzw. 31% über dem Basisszenario), Energieengpässe die Produktion beeinträchtigen, ein sehr starker El Niño die Nahrungsmittelpreise um 10% erhöht und die Aktienkurse um 15% nachgeben. In diesem Fall läge das Weltwachstum 2027 um 0,7 Prozentpunkte niedriger und die Inflation um 1,1 Prozentpunkte höher als im Basisszenario; die Leitzinsen müssten in den meisten Volkswirtschaften zunächst um rund einen Prozentpunkt steigen (Abb. 8). Hinzu kommen die niedrigen europäischen Gasreserven zu Beginn der Heizperiode sowie das Risiko weiter steigender Anleiherenditen, das die OECD als zunehmend bedeutsam einstuft.
Erster Ausblick auf 2027
Für 2027 zeichnet die OECD das Bild einer allmählichen Normalisierung: Das Weltwachstum soll mit 3,0% leicht anziehen, getragen von fallenden Energiepreisen und anhaltenden KI-Investitionen. Die USA dürften um 2,1% wachsen, der Euroraum um 1,0%, Deutschland um 1,1% und China um 4,2%. Die Inflation in den G20 soll von 4,1% auf 3,6% sinken, in den USA auf 2,6%. Deutschland bildet mit einer erwarteten Teuerung von 3,3% eine unrühmliche Ausnahme, die den Spielraum der EZB begrenzt. Die OECD unterstellt, dass die Fed ihren Leitzins 2027 bei 4,00–4,25% und die EZB ihren Einlagensatz bei 2,75% belässt. Wir rechnen daher auch 2027 nicht mit einem Umfeld nennenswert sinkender Leitzinsen, sondern mit Notenbanken, die auf erhöhtem Niveau verharren. Ein Selbstläufer ist das Basisszenario nicht: Es setzt eine Entspannung am Golf voraus, und der Kapitalbedarf des KI-Booms konkurriert mit dem der Staaten um knapper werdendes Kapital.
Für die Portfoliopositionierung bleiben wir bei unserer Linie, schärfen sie aber nach. Im Aktiensegment bevorzugen wir weiterhin selektive Qualität: Unternehmen mit Preissetzungsmacht, soliden Bilanzen und geringem Energiebedarf, Profiteure der steigenden Verteidigungs- und Infrastrukturausgaben sowie strukturell aussichtsreiche KI-Unternehmen, bei denen wir angesichts gestreckter Bewertungen auf eine disziplinierte Gewichtung achten. Energieinfrastruktur bietet im aktuellen Umfeld weiterhin relativen Schutz. Im Anleihesegment haben die gestiegenen Renditen die Ausgangslage spürbar verbessert: Mit zehnjährigen Bundesanleihen um 3,6% entsteht erstmals seit Langem wieder ein nennenswerter Ertragspuffer. Wir favorisieren weiterhin kurze bis mittlere Laufzeiten sowie inflationsgeschützte Anleihen und nutzen Renditespitzen für eine schrittweise, dosierte Verlängerung der Duration. Gold bleibt als strategische Absicherung gegen geopolitische Eskalationen gesetzt.
Das zentrale Risiko bleibt neben der Geopolitik der Anleihemarkt. Steigende Renditen, wachsende Fiskalsorgen und der Kapitalhunger der KI-Konzerne könnten eine Neubewertung an den Aktienmärkten auslösen – insbesondere dort, wo hohe Bewertungen auf ehrgeizige Gewinnerwartungen treffen. In einem solchen Umfeld bleibt eine flexible, breit diversifizierte und auf Kaufkrafterhalt ausgerichtete Anlagestrategie das Gebot der Stunde.
Wer aufeinanderfolgenden Stürmen trotzen will, braucht tiefe Wurzeln – und die Beweglichkeit, sich im Wind zu biegen, ohne zu brechen.
HPM Hanseatische Portfoliomanagement GmbH